
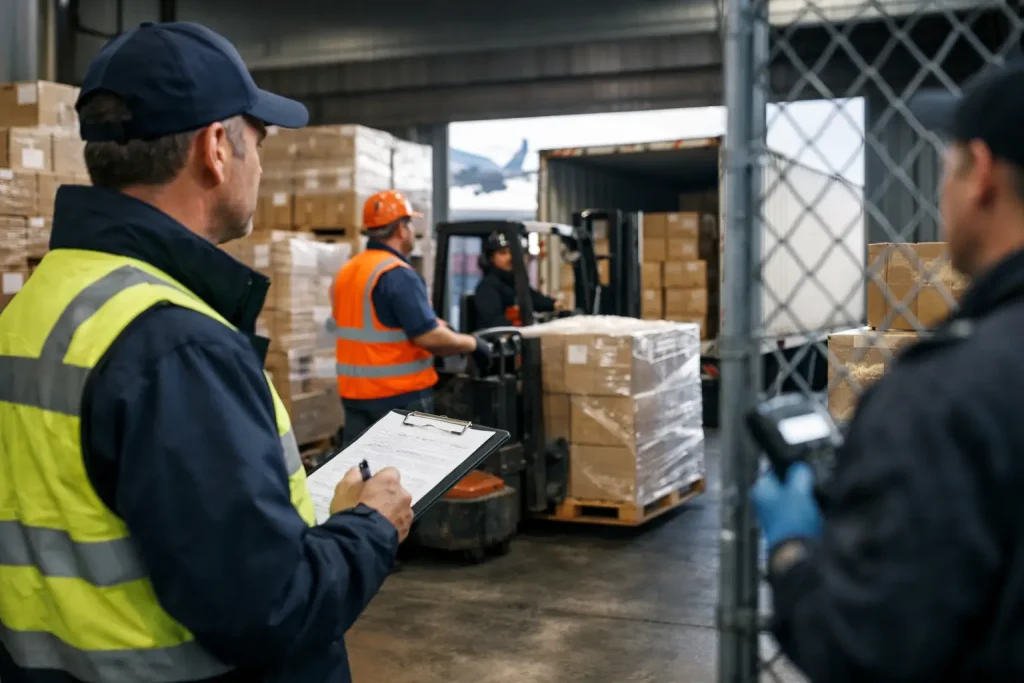
Una importación no tiene por qué pasar directamente de la aduana al inventario disponible para venta o producción. El depósito fiscal permite resguardar mercancía de procedencia extranjera bajo control aduanero mientras la empresa define su destino, difiriendo el pago de contribuciones hasta el momento de su extracción. Para compañías con compras internacionales, ciclos de demanda variables o redes de distribución complejas, este régimen puede proteger liquidez y aportar orden, siempre que se gestione con disciplina documental y operativa.
No se trata simplemente de almacenar carga. La mercancía permanece vinculada a un régimen aduanero específico y cada movimiento debe corresponder con la documentación, los plazos aplicables y el inventario físico. Por ello, la decisión de utilizarlo debe partir de la operación completa: volumen, rotación, origen, destino, clasificación arancelaria, requerimientos de seguridad y capacidad de control.
Qué es el depósito fiscal y cuándo aporta valor
En México, el depósito fiscal es un régimen aduanero mediante el cual las mercancías nacionales o extranjeras se almacenan en almacenes generales de depósito autorizados, bajo control de la autoridad. En el caso de bienes importados, la empresa puede diferir el entero de las contribuciones y, cuando corresponda, de las cuotas compensatorias hasta que defina la extracción para importación definitiva u otro destino permitido por la normativa.
Su principal ventaja es financiera, pero su valor real es operativo. Una empresa puede recibir lotes de importación, mantenerlos identificados y decidir su liberación conforme a pedidos confirmados, planes de producción o necesidades de distribución. Así evita nacionalizar de forma anticipada mercancía cuya demanda, configuración comercial o destino final aún no está cerrado.
Este esquema suele ser útil para importadores con inventario de alto valor, distribuidores que abastecen distintos mercados, fabricantes que requieren programar suministros y empresas que desean consolidar existencias antes de definir su despacho. También puede responder a situaciones temporales, como una demora en la autorización de un cliente, una modificación de pronóstico o la necesidad de separar inventario para varios destinos.
Sin embargo, no es una solución automática para toda mercancía ni sustituye la planeación de importaciones. Si el producto rota con rapidez y se nacionaliza inmediatamente, el coste administrativo y de manipulación puede superar el beneficio financiero. La conveniencia depende del coste total, no solo del diferimiento de contribuciones.
Cómo funciona la operación de un depósito fiscal
La operación comienza antes de que la carga llegue al almacén. Es necesario validar que la mercancía, su documentación comercial, clasificación arancelaria, regulaciones y restricciones no arancelarias sean consistentes con el régimen previsto. Un error en esta etapa puede inmovilizar inventario, generar gastos adicionales o comprometer fechas de suministro.
Una vez ingresada la mercancía, el almacén debe conservar una identificación precisa por pedimento, fracción arancelaria, lote, unidad de medida, bulto, serie cuando aplique y condición física. El control no puede limitarse a saber cuántas cajas existen. Debe permitir comprobar qué mercancía está bajo régimen aduanero, qué mercancía ya fue extraída y qué existencias tienen restricciones específicas.
Cuando la empresa necesita disponer de los bienes, realiza la extracción con el destino aduanero correspondiente y cumple las obligaciones aplicables en ese momento. Según la operación y el marco regulatorio vigente, la mercancía puede importarse definitivamente, retornarse al extranjero, transferirse o asignarse a otro destino autorizado. Cada alternativa tiene consecuencias fiscales, documentales y logísticas que deben revisarse antes de ejecutar el movimiento.
El inventario físico y el documental deben coincidir
La diferencia entre una operación controlada y una contingencia suele aparecer en una conciliación. Si el sistema registra una cantidad, pero el almacén localiza otra, la empresa no solo enfrenta una desviación de inventario: puede tener un problema de cumplimiento aduanero.
Por esa razón, conviene establecer reglas claras de recepción, ubicación, etiquetado, surtido, conteos cíclicos, segregación y autorización de movimientos. La trazabilidad debe mantenerse desde la llegada de la unidad hasta la extracción, incluyendo incidencias como daños, faltantes, reempaques o cambios de ubicación. Un WMS configurado para separar estatus de inventario contribuye a reducir errores, pero no reemplaza los procesos ni la supervisión del personal.
Beneficios que deben medirse en la cadena de suministro
El beneficio más visible es el diferimiento de flujo de caja. La empresa evita anticipar contribuciones por mercancía que aún no se convertirá en venta, consumo o producción. Esto puede ser relevante en bienes de alto valor, compras estacionales o inventarios que se liberan de manera gradual.
También mejora la capacidad de respuesta comercial. Si una empresa importa componentes o productos terminados para varios clientes, puede conservar la mercancía bajo control y extraerla conforme se confirmen pedidos. La liberación deja de depender únicamente de la fecha de arribo y se alinea mejor con el plan real de abastecimiento.
En términos de riesgo, el depósito fiscal permite concentrar controles de seguridad, acceso y vigilancia en una instalación preparada para operar mercancía sensible. La supervisión continua, los registros de entrada y salida, el monitoreo de instalaciones y una respuesta inmediata ante incidencias reducen la exposición frente a pérdidas, sustituciones o movimientos no autorizados.
No obstante, estos beneficios deben contrastarse con los costes de almacenaje, manejo, servicios administrativos, seguros, transporte posterior y tiempo de preparación. Una evaluación seria compara el ahorro financiero potencial con el coste total de mantener la carga bajo el régimen, así como el impacto en el nivel de servicio al cliente.
Riesgos operativos que conviene anticipar
El principal riesgo no es la falta de espacio, sino la falta de control. La mezcla física o sistémica entre mercancía nacionalizada y mercancía en depósito fiscal puede provocar errores de surtido, extracciones incorrectas o diferencias en inventarios. La segregación visual, lógica y documental debe formar parte del diseño de la operación desde el inicio.
Otro punto crítico es la documentación. Facturas, listas de empaque, pedimentos, certificados, permisos, números de serie y registros de recepción deben estar disponibles, completos y asociados a la mercancía correcta. La información tardía o inconsistente afecta la liberación y puede detener una operación que ya tiene compromisos comerciales o productivos.
Los plazos y las condiciones para mantener, extraer o destinar la mercancía requieren seguimiento permanente. La normativa aduanera puede establecer requisitos particulares según el tipo de bien, su origen, regulaciones aplicables y destino. Por ello, el responsable de comercio exterior debe trabajar de forma coordinada con el agente aduanal, el almacén y las áreas de compras, finanzas y planificación.
La seguridad también necesita una visión integral. Un recinto con accesos controlados es necesario, pero no suficiente. Hay que definir quién autoriza movimientos, cómo se valida la identidad de operadores y transportistas, qué evidencias se conservan y cómo se actúa ante daños, faltantes o alteraciones de sellos. Los protocolos preventivos reducen el tiempo de respuesta cuando ocurre una incidencia.
Controles para una operación confiable
Una operación de depósito fiscal debe comenzar con un diagnóstico de mercancías y flujos. No todos los SKU requieren el mismo tratamiento. Conviene identificar valor, rotación, sensibilidad a daños, requisitos de serie, restricciones regulatorias, unidad de manejo y destino previsto. Esta segmentación permite diseñar ubicaciones, niveles de inventario y reglas de surtido acordes con el riesgo.
El segundo eje es la integración de información. El almacén, la empresa, el transportista y los asesores de comercio exterior necesitan trabajar con una fuente de datos consistente. Los indicadores más útiles no se limitan a ocupación o número de pallets: deben medir exactitud de inventario, tiempo de recepción, incidencias documentales, cumplimiento de extracciones, diferencias en conteos y nivel de servicio de despacho.
El tercer eje es la continuidad. La operación debe prever qué hacer si una unidad se retrasa, un documento presenta una discrepancia, el sistema deja de estar disponible o se detecta una diferencia física. Los procedimientos de contingencia, la comunicación con el cliente y la escalación de incidencias evitan que un problema aislado se convierta en una interrupción de suministro.
Para las empresas que buscan centralizar estas capacidades, un proveedor con infraestructura de almacenaje, WMS, supervisión 24/7 y procesos certificados puede aportar mayor visibilidad y coordinación. En Olpega, la gestión logística se plantea desde el resguardo de la mercancía hasta su distribución posterior, adaptando controles e indicadores a la operación de cada cuenta.
Depósito fiscal, IMMEX y almacenaje convencional
Estos esquemas no deben confundirse. El depósito fiscal responde a un régimen de almacenamiento bajo control aduanero y puede ser una alternativa para diferir contribuciones mientras se define el destino de la mercancía. IMMEX, por su parte, está vinculado a operaciones de transformación, elaboración, reparación o servicios de exportación bajo condiciones específicas. El almacenaje convencional gestiona inventario disponible sin las mismas obligaciones aduaneras del depósito fiscal.
La elección depende de la naturaleza del negocio. Una empresa manufacturera exportadora puede requerir un análisis conjunto de IMMEX y sus flujos de materiales. Un importador que distribuye productos terminados en México puede encontrar más sentido en el depósito fiscal. Una compañía con inventario ya nacionalizado puede necesitar únicamente un almacén con control de lotes y alta precisión de surtido.
La clave está en no elegir un régimen por costumbre ni por una promesa genérica de ahorro. Debe responder a la estrategia de abastecimiento, a las obligaciones aplicables y a la capacidad real de ejecutar controles diarios.
Cuando la mercancía está bajo control aduanero, cada recepción, ubicación y salida cuenta. Diseñar el depósito fiscal como parte de la cadena de suministro – y no como un espacio de espera – permite convertir el cumplimiento en una base para operar con mayor previsión, liquidez y continuidad.